مالیات بر ارزش افزوده خدمات | راهنمای بخشنامه رفع ابهام
بخشنامه جدید سازمان امور مالیاتی کشور به ریاست دکتر سید محمد هادی سبحانیان، ابهامات مواد 2، 9 و 10 قانون مالیات بر ارزش افزوده خدمات مصوب 1400/03/02 را برطرف کرد. طبق این ابلاغیه، تمامی خدمات بجز موارد ماده 9 مشمول مالیاتند، مگر آنکه اثبات شود ارز حاصل از آنها وارد کشور شده که در این صورت معاف و قابل استرداد است.
مالیات بر ارزش افزوده خدمات و شرایط معافیت صادراتی آن
سازمان امور مالیاتی کشور با صدور بخشنامهای جدید توسط رئیس کل این سازمان، ابهامات مربوط به نحوه محاسبه و اخذ مالیات بر ارزش افزوده خدمات و شرایط معافیت صادراتی را به طور کامل شفافسازی کرد.
در یک نگاه
- ابلاغ بخشنامه جدید جهت رفع ابهام از مواد 2، 9 و 10 قانون مالیات بر ارزش افزوده مصوب 1400/03/02.
- مشمولیت کلیه ارائه دهندگان خدمات به استثنای موارد مندرج در ماده (9) و سایر احکام قانونی.
- معافیت خدمات مشروط به ورود مستقیم یا غیرمستقیم ارز حاصل از آن به کشور.
- امکان استرداد مالیات و عوارض خرید نهادهها برای خدمات صادراتی معاف.
مشمولیت عام خدمات در مالیات بر ارزش افزوده
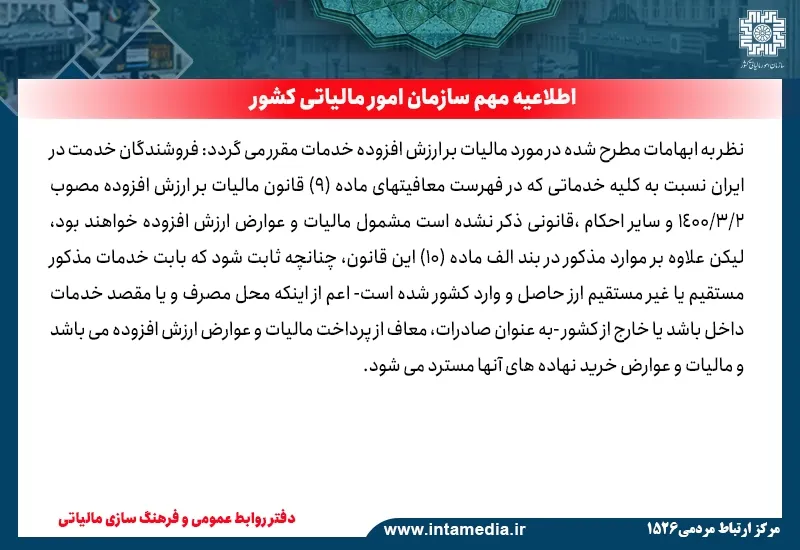
بر اساس بخشنامه ابلاغی از سوی دکتر سید محمد هادی سبحانیان، رئیس کل سازمان امور مالیاتی کشور، تمامی فروشندگان خدمت در ایران مشمول پرداخت مالیات و عوارض هستند. بر این اساس، کلیه خدماتی که نام آنها در فهرست معافیتهای ماده (9) قانون مالیات بر ارزش افزوده خدمات مصوب 1400/03/02 و سایر احکام قانونی نآمده باشد، بهطور کامل مشمول پرداخت این مالیات و عوارض خواهند بود.
شرایط معافیت صادراتی و ارزآوری خدمات
در بخش دیگری از این بخشنامه، چارچوب معافیت صادراتی برای ارائه دهندگان خدمات تشریح شده است. علاوه بر مصادیق ذکر شده در بند «الف» ماده (10) قانون مذکور، شرایط ویژهای برای ورود ارز در نظر گرفته شده است.
چنانچه اثبات شود که بابت خدمات ارائه شده، ارز حاصله به صورت مستقیم یا غیرمستقیم وارد کشور شده است، آن خدمات به عنوان صادرات تلقی میگردد. در این حالت، صرفنظر از اینکه محل مصرف یا مقصد خدمات در داخل یا خارج از کشور باشد، از پرداخت مالیات و عوارض معاف است.
جدول خلاصه وضعیت مشمولیت مالیات خدمات
| نوع خدمت | شرایط ارزآوری | وضعیت مالیات و عوارض | استرداد نهادهها |
|---|---|---|---|
| مندرج در ماده (9) | نامربوط | معاف | طبق مقررات ماده 9 |
| غیر مندرج در ماده (9) | عدم ورود ارز به کشور | مشمول پرداخت | غیرقابل استرداد |
| غیر مندرج در ماده (9) | اثبات ورود مستقیم/غیرمستقیم ارز | معاف (صادرات) | مسترد میشود |
پرسشهای متداول
- چه خدماتی به طور کلی مشمول مالیات بر ارزش افزوده هستند؟ کلیه خدمات ارائه شده در ایران مشمول هستند، مگر مواردی که در ماده (9) قانون یا سایر احکام قانونی استثنا شده باشند.
- شرط اصلی معافیت صادراتی خدمات غیرمذکور در ماده (9) چیست؟ اثبات ورود مستقیم یا غیرمستقیم ارز حاصل از ارائه آن خدمات به داخل کشور.
- آیا محل مصرف خدمت در معافیت صادراتی ارزآور تاثیر دارد؟ خیر، اعم از اینکه محل مصرف یا مقصد خدمات داخل کشور باشد یا خارج از آن، در صورت ورود ارز معاف است.
جمعبندی
طبق بخشنامه ابلاغی سازمان امور مالیاتی، ضابطه اصلی معافیت از مالیات بر ارزش افزوده خدمات غیر معاف، ورود ارز به کشور است. با اثبات ارزآوری مستقیم یا غیرمستقیم، خدمات ارائهشده صادرات تلقی شده و علاوه بر معافیت، اعتبار مالیاتی نهادههای آن نیز استرداد میگردد.